
প্রযুক্তি ডেস্ক: বর্তমান প্রযুক্তির যুগে নগদ টাকার লেনদেন ধীরে ধীরে স্থান ছেড়ে দিচ্ছে ক্যাশলেস লেনদেনের কাছে।
সকালে এক কাপ চা কেনা থেকে শুরু করে বড় বড় ব্যবসায়িক লেনদেন, সবকিছুই এখন এক ক্লিকে স্মার্টফোনের মাধ্যমে সম্পন্ন হচ্ছে।
বিকাশ, নগদ, রকেট, ডেবিট-ক্রেডিট কার্ড কিংবা ইন্টারনেট ব্যাংকিংয়ের কল্যাণে লেনদেন ব্যবস্থা এখন আগের যেকোনো সময়ের চেয়ে দ্রুত ও সুবিধাজনক। বাংলাদেশ পুলিশ
তবে মুদ্রার যেমন দুটি পিঠ থাকে, তেমনি ডিজিটাল পেমেন্টের যেমন অসংখ্য ইতিবাচক দিক রয়েছে, পাশাপাশি রয়েছে নানা ধরনের নিরাপত্তা ঝুঁকিও।
এই ব্লগে আমরা ডিজিটাল পেমেন্টের সুবিধা ও ঝুঁকি নিয়ে বিস্তারিত আলোচনা করব, যাতে আপনি নিরাপদ ও সতর্ক থেকে এর সর্বোচ্চ সুফল ভোগ করতে পারেন।
ডিজিটাল পেমেন্ট কী?
সহজ কথায়, কোনো প্রকার কাগজের নোট বা ধাতব মুদ্রা ব্যবহার না করে ইলেকট্রনিক মাধ্যমের সাহায্যে অর্থ আদান-প্রদান করাকেই ডিজিটাল পেমেন্ট বলে।
এতে ইন্টারনেট, মোবাইল নেটওয়ার্ক, ব্যাংক অ্যাকাউন্ট, ডেবিট/ক্রেডিট কার্ড বা মোবাইল ওয়ালেট ব্যবহার করা হয়।
ডিজিটাল পেমেন্টের জনপ্রিয় মাধ্যমসমূহ:
- মোবাইল ফাইনান্সিয়াল সার্ভিস (MFS): বিকাশ, নগদ, রকেট ইত্যাদি।
- কার্ড পেমেন্ট: ডেবিট কার্ড, ক্রেডিট কার্ড, প্রিপেইড কার্ড (ভিসা, মাস্টারকার্ড, অ্যামেক্স)।
- অনলাইন ও ইন্টারনেট ব্যাংকিং: ব্যাংকের নিজস্ব অ্যাপ বা পোর্টাল (যেমন: ইবিএল স্কাইব্যাংক, সিটি টাচ, আইবিবিএল আইস্মার্ট)।
- কিউআর কোড (QR Code): 'বাংলা কিউআর' বা নির্দিষ্ট মার্চেন্ট কোড স্ক্যান করে পেমেন্ট।
- পেমেন্ট গেটওয়ে: এসএসএল কমার্জ, সূর্যপে ইত্যাদির মাধ্যমে ই-কমার্সে কেনাকাটা।
ডিজিটাল পেমেন্টের সুবিধা (Benefits of Digital Payment)
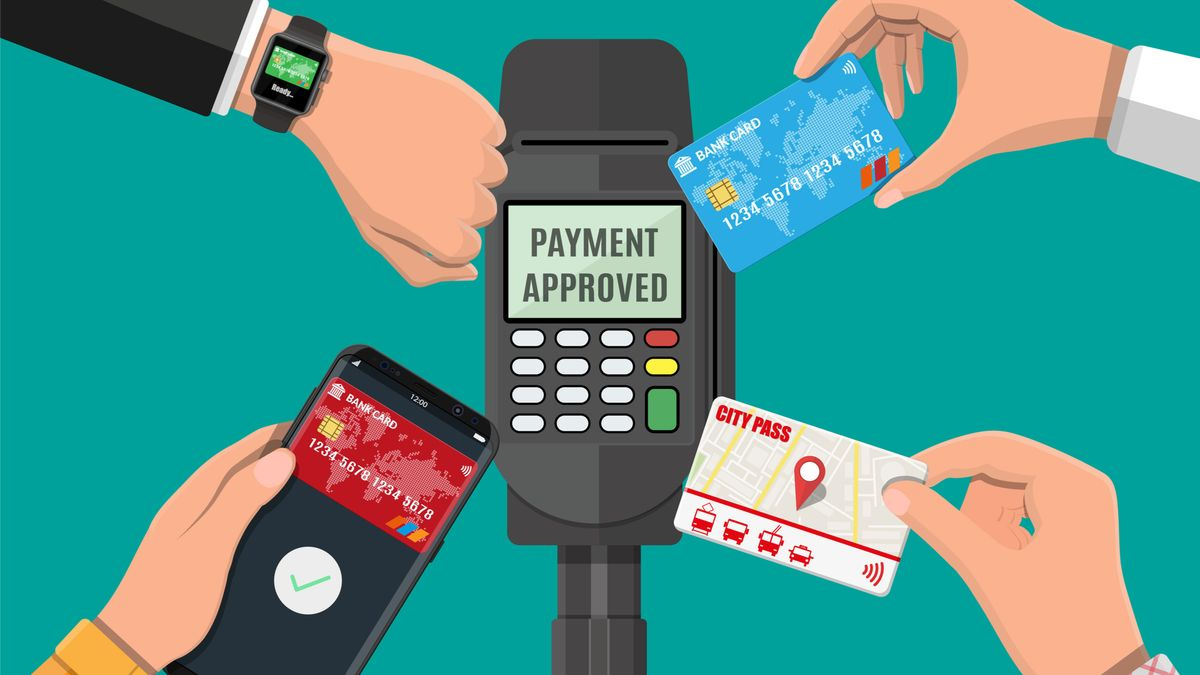
প্র পেমেন্ট আমাদের দৈনন্দিন জীবনযাত্রা এবং সার্বিক অর্থনীতিকে অনেকটাই সহজ ও গতিশীল করে তুলেছে।
এর প্রধান সুবিধাগুলো নিচে আলোচনা করা হলো:
১. সময় ও দূরত্বের বাধা দূর
আগে যেকোনো বিল পরিশোধ বা কাউকে টাকা পাঠাতে হলে দীর্ঘ লাইনে দাঁড়িয়ে থাকতে হতো। এখন ঘরে বসেই বিদ্যুৎ বিল, পানির বিল, ইন্টারনেটের বিল পরিশোধ কিংবা প্রিয়জনকে টাকা পাঠানো যায় কয়েক সেকেন্ডে।
সময় ও শ্রম উভয়ই বেঁচে যায়।
২. ২৪/৭ লেনদেনের সুবিধা
ঐতিহ্যবাহী ব্যাংকিং ব্যবস্থার একটি সুনির্দিষ্ট সময়সীমা থাকে। কিন্তু ডিজিটাল পেমেন্ট সার্ভিস বছরের ৩৬৫ দিন, দিনে ২৪ ঘণ্টা খোলা থাকে। গভীর রাতেও জরুরি প্রয়োজনে হাসপাতালে বিল দেওয়া বা ওষুধ কেনার ক্ষেত্রে এটি অত্যন্ত কার্যকর।
৩. নগদ টাকা বহনের ঝুঁকি হ্রাস
পকেটে অনেক বেশি নগদ টাকা নিয়ে চলাফেরা করা সবসময়ই ঝুঁকিপূর্ণ। চুরি, ছিনতাই বা পকেটমারের ভয় থাকে।
ডিজিটাল পেমেন্ট ব্যবহারের ফলে সঙ্গে নগদ অর্থ রাখার প্রয়োজনীয়তা কমে যায়, ফলে এই শারীরিক ঝুঁকি অনেকাংশে হ্রাস পায়।
৪. লেনদেনের সঠিক হিসাব ও স্বচ্ছতা
নগদ টাকায় লেনদেন করলে কোন খাতে কত খরচ হলো তা মনে রাখা কঠিন।
কিন্তু ডিজিটাল লেনদেনে প্রতিটি খরচের লিখিত ডিজিটাল রেকর্ড বা 'স্টেটমেন্ট' থাকে। অ্যাপ খুললেই দেখা যায় কোথায় কত টাকা খরচ হয়েছে, যা সঠিক বাজেট তৈরি ও হিসাবরক্ষণে সাহায্য করে।
৫. ক্যাশব্যাক, ডিসকাউন্ট ও রিওয়ার্ড পয়েন্ট
মোবাইল ব্যাংকিং ও ক্রেডিট কার্ডে কেনাকাটা করলে বিভিন্ন ধরনের ক্যাশব্যাক অফার, ডিসকাউন্ট কুপন এবং রিওয়ার্ড পয়েন্ট পাওয়া যায়। এর মাধ্যমে গ্রাহকরা নিয়মিত লেনদেনে আর্থিক সুবিধা লাভ করেন।
৬. ব্যবসা ও বাণিজ্যের প্রসার
ক্ষুদ্র ও মাঝারি ব্যবসায়ীদের জন্য ডিজিটাল পেমেন্ট গ্রহণ করা সহজ হয়েছে।
কাস্টমার কার্ড বা কিউআর কোড দিয়ে দ্রুত বিল পেমেন্ট করতে পারেন। এতে ক্যাশ মেলাতে ভুল হওয়ার সম্ভাবনা কমে এবং ব্যবসায়িক লেনদেন সহজতর হয়।
ডিজিটাল পেমেন্টের ঝুঁকি ও সতর্কতা (Risks of Digital Payment)
সুবিধার পাশাপাশি প্রযুক্তিগত এই প্রক্রিয়ায় কিছু বড় ঝুঁকিও রয়েছে। সাইবার অপরাধীরা প্রতিনিয়ত নতুন নতুন কৌশল অবলম্বন করে অসচেতন ব্যবহারকারীদের অর্থ হাতিয়ে নিচ্ছে।
১. ফিশিং ও সাইবার ফ্রড (Phishing and Scams)
জাল ওয়েবসাইট, ভুয়া মেসেজ বা ইমেইল পাঠিয়ে ব্যবহারকারীকে বিভ্রান্ত করে আইডি, পাসওয়ার্ড বা কার্ড নম্বর হাতিয়ে নেওয়াকে ফিশিং বলে। প্রতারকরা ব্যাংকের মতো হুবহু ভুয়া ওয়েবসাইট বানিয়ে তথ্যের চুরি করে থাকে।
২. সোশ্যাল ইঞ্জিনিয়ারিং ও পিন (PIN)/OTP প্রকাশ
প্রতারকরা নিজেদের ব্যাংক কর্মকর্তা, বিকাশ/নগদ প্রতিনিধি বা লটারি জয়ের প্রতিনিধি পরিচয় দিয়ে ফোন করে।
এরপর ভয় দেখিয়ে বা প্রলোভন দেখিয়ে ব্যবহারকারীর কাছ থেকে পিন (PIN) বা ওয়ান টাইম পাসওয়ার্ড (OTP) আদায় করে নেয়। এটি বর্তমানে সবচেয়ে বড় ঝুঁকি।
৩. প্রযুক্তিগত সমস্যা ও সার্ভার ডাউন
অনেক সময় ইন্টারনেট সংযোগ দুর্বল থাকলে বা ব্যাংকের সার্ভার ডাউন থাকলে লেনদেন আটকে যায়।
অ্যাকাউন্ট থেকে টাকা কেটে নেওয়া সত্ত্বেও মার্চেন্টের কাছে টাকা না পৌঁছানো বা পেমেন্ট ফেইল হওয়া বেশ ভোগান্তির সৃষ্টি করে।
৪. ব্যক্তিগত তথ্যের নিরাপত্তা ঝুঁকি
অনিরাপদ কোনো অ্যাপ বা ওয়েবসাইটে ডিজিটাল লেনদেন করলে ব্যবহারকারীর ব্যক্তিগত ও আর্থিক তথ্য চুরি হতে পারে।
পরবর্তীতে সেই তথ্য বিক্রি করে দেওয়া বা ব্ল্যাকমেইলিংয়ের কাজে ব্যবহার করা হতে পারে।
৫. অপ্রয়োজনীয় খরচের প্রবণতা
নগদ টাকা পকেট থেকে বের হলে আমাদের মানসিকভাবে একটু হিসেবি হতে হয়।
কিন্তু কার্ড বা অ্যাপে শুধু কয়েকটা ক্লিকেই টাকা খরচ হয়ে যায় বলে খরচের অনুভূতি কম হয়। ফলে অনেকেই বাজেট বহির্ভূত কেনাকাটা করে আর্থিক চাপের মুখে পড়েন।
ডিজিটাল পেমেন্টে কীভাবে নিরাপদ থাকবেন?
কিছু সাধারণ সতর্কতা মেনে চললে ডিজিটাল পেমেন্টের ঝুঁকিগুলো প্রায় শতভাগ এড়িয়ে চলা সম্ভব:
সোনার নিয়ম (Golden Rule): আপনার পিন (PIN), পাসওয়ার্ড, কার্ডের সিভিভি (CVV) নম্বর এবং ওটিপি (OTP) কখনো, কোনো অবস্থাতেই কারো সাথে শেয়ার করবেন না, এমনকি তিনি ব্যাংকের কর্মকর্তা দাবি করলেও না।
- টু-ফ্যাক্টর অথেন্টিকেশন (2FA): অ্যাপ ও ইমেইলে টু-ফ্যাক্টর অথেন্টিকেশন চালু রাখুন।
- পাবলিক ওয়াই-ফাই (Public Wi-Fi) এড়িয়ে চলুন: ক্যাফে, স্টেশন বা পার্কের ফ্রি ওয়াই-ফাই ব্যবহার করে ব্যাংকিং লেনদেন করা থেকে বিরত থাকুন।
- জটিল পাসওয়ার্ড ব্যবহার করুন: জন্মতারিখ, "123456" বা নিজের নাম পিন হিসেবে ব্যবহার করবেন না। জটিল পিন বা পাসওয়ার্ড নির্বাচন করুন।
- ওয়েবসাইট পরীক্ষা করুন: অনলাইনে কেনাকাটার সময় ওয়েবসাইটের অ্যাড্রেসবারে চিহ্ন আছে কিনা নিশ্চিত হয়ে নিন।
- নিয়মিত স্টেটমেন্ট চেক করুন: প্রতি মাসে আপনার ব্যাংক বা অ্যাপের স্টেটমেন্ট পরীক্ষা করুন, যাতে কোনো সন্দেহজনক লেনদেন হলে দ্রুত বুঝতে পারেন।
উপসংহার
বর্তমান সময়ের অন্যতম সেরা উদ্ভাবন হলো ডিজিটাল পেমেন্ট, যা আমাদের দৈনন্দিন জীবনে এনেছে গতি ও স্বাচ্ছন্দ্য।
ক্যাশলেস সমাজ গঠনে এবং দেশের সার্বিক অর্থনৈতিক অবকাঠামোকে শক্তিশালী করতে এর ভূমিকা অপরিহার্য।
প্রযুক্তিগত পেমেন্টের সুবিধাগুলোকে যেমন অস্বীকার করা যায় না, তেমনি এর ভেতরের ঝুঁকিগুলোকে অবহেলা করাও বোকামি।
প্রযুক্তির সুফল পুরোপুরি উপভোগ করতে হলে আমাদের নিজেদের সচেতন ও শিক্ষিত হতে হবে।
একটু সতর্কতা ও সচেতনতাই পারে আমাদের কষ্টার্জিত অর্থকে সুরক্ষিত রেখে ডিজিটাল পেমেন্টের অভিজ্ঞতাকে সম্পূর্ণ নিরাপদ ও আনন্দদায়ক করতে।
সাধারণ জিজ্ঞাসা (FAQ)
ডিজিটাল পেমেন্ট কি শতভাগ নিরাপদ?
উত্তর: ডিজিটাল পেমেন্ট প্ল্যাটফর্মগুলো আন্তর্জাতিক মানের এনক্রিপশন ও সিকিউরিটি প্রোটোকল ব্যবহার করে থাকে, তাই প্রযুক্তিগতভাবে এগুলো অত্যন্ত নিরাপদ।
তবে ব্যবহারকারীর অসচেতনতার কারণে (যেমন: পিন বা ওটিপি অন্যকে দেওয়া) অনিরাপদ পরিস্থিতি তৈরি হতে পারে।
ডিজিটাল লেনদেনে ভুল নম্বরে টাকা চলে গেলে করণীয় কী?
উত্তর: ভুল নম্বরে টাকা পাঠালে দ্রুত সংশ্লিষ্ট মোবাইল ব্যাংকিং কোম্পানি বা ব্যাংকের হেল্পলাইনে (যেমন: ১৬২৪৭ - বিকাশ) কল করে বিস্তারিত জানাতে হবে।
লেনদেনের আইডি (TxnID) এবং বিবরণ সম্বলিত প্রমাণ নিয়ে নিকটস্থ থানায় একটি জিডি (GD) করে হেল্পলাইনে জমা দিলে আইনি প্রক্রিয়ায় টাকা ফেরত পাওয়ার ব্যবস্থা থাকে।
ডিজিটাল পেমেন্ট ব্যবহারে কি অতিরিক্ত চার্জ লাগে?
উত্তর: কিছু কিছু পেমেন্ট মাধ্যমে নির্দিষ্ট ক্যাশআউট চার্জ বা সেন্ড মানি চার্জ লাগতে পারে। তবে বেশিরভাগ মার্চেন্ট পেমেন্ট, অনলাইন কেনাকাটা এবং বিল পরিশোধের ক্ষেত্রে কোনো অতিরিক্ত চার্জ নেওয়া হয় না; উল্টো অনেক সময় অফার বা ডিসকাউন্ট পাওয়া যায়।
সাইবার ফ্রড বা আর্থিক প্রতারণার শিকার হলে কোথায় অভিযোগ করব?
উত্তর: তাৎক্ষণিকভাবে আপনার ব্যাংক বা সার্ভিস প্রোভাইডারের কাস্টমার কেয়ারে কল করে অ্যাকাউন্ট ব্লক করতে হবে।
এরপর নিকটস্থ থানায় জিডি করে বাংলাদেশ পুলিশের সাইবার ক্রাইম ইনভেস্টিগেশন ডিভিশন অথবা জাতীয় ইমার্জেন্সি হেল্পলাইন ৯৯৯ (999)-এ যোগাযোগ করে আইনি সহায়তা নেওয়া সম্ভব।
-প্রেসপয়েন্টবিডি/প্রযুক্তি